談傳承,大家最常想的是「分配」:房子給誰、存款怎麼分。但傳承其實有兩大議題,另一個常被忽略的是「稅務」。
很多家庭資產不少,卻大多是不動產。等到真的要繳遺產稅的那一天,才發現:稅要繳現金,可是現金不夠。
一、資產移轉的三條路,稅負都不同
- 繼承要繳遺產稅,但因繼承而移轉的土地、房屋,不課土地增值稅和契稅。遺產稅也是三條路裡,最能事先規劃的一種。
- 贈與贈與土地要繳贈與稅和土地增值稅,贈與房屋要繳贈與稅和契稅。孩子日後出售時,房地合一稅的持有期間也要從受贈日重新起算。
- 買賣要繳土地增值稅、契稅,賣方還有所得稅,而且孩子要真的拿得出買房的錢。
這三條路的詳細比較,可以參考我的另一篇筆記〈房子要過戶給孩子嗎?〉。這篇我們專心談繼承這條路上,最實際的問題:遺產稅。
二、遺產稅怎麼算?(115 年適用)
遺產稅是用「遺產總額」減掉免稅額和扣除額,得出遺產淨額,再依級距計算。依財政部公告,115 年發生的繼承案件:
- 免稅額每一案件 1,333 萬元。
- 常見扣除額配偶 553 萬元、直系血親卑親屬每人 56 萬元、父母每人 138 萬元、喪葬費 138 萬元。
- 課稅級距遺產淨額 5,621 萬元以下課 10%;超過 5,621 萬元至 1 億 1,242 萬元的部分課 15%;超過 1 億 1,242 萬元的部分課 20%。
三、繳稅的錢,從哪裡來?
依遺產及贈與稅法第 30 條,收到核定通知後要在 2 個月內繳清,必要時可以申請延期 2 個月。稅款原則上要繳現金;逾期未繳,會依稅捐稽徵法加徵滯納金,還可能被移送強制執行。
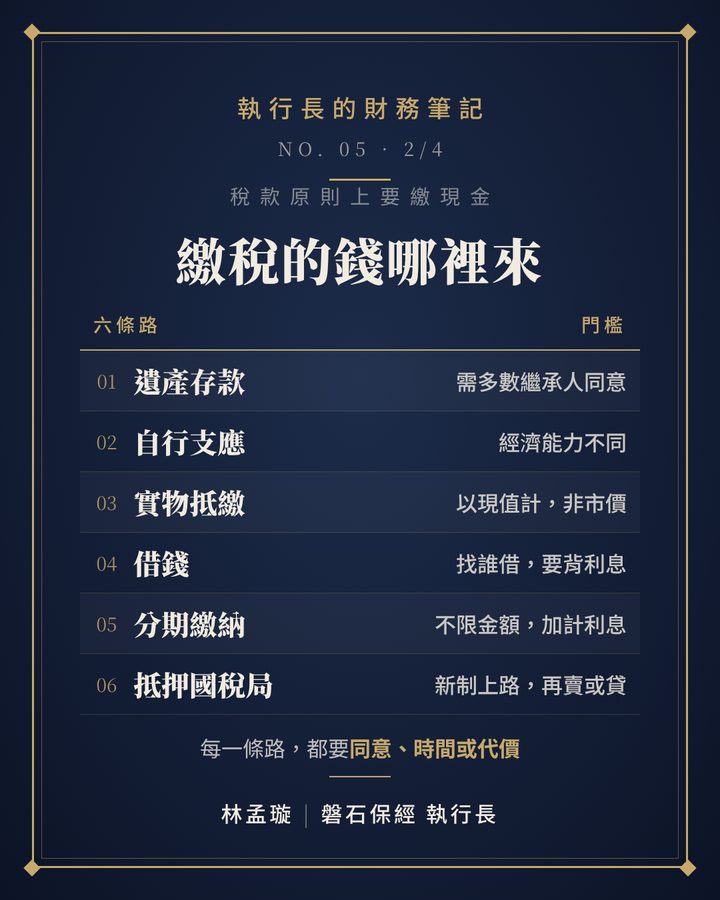
實務上,繳稅的錢大致有六條路,每一條都有它的門檻:
- 遺產中的存款繼承人可以申請用被繼承人的存款直接轉帳繳稅。115 年 9 月修法後,這項多數決正式寫進遺產及贈與稅法第 30 條:需要繼承人過半數且應繼分合計過半數同意,或應繼分合計超過三分之二同意,才能申請。遺產如果大多是不動產,存款也不一定夠。
- 繼承人自行支應每個孩子的經濟能力不同。而且遺產稅以全體繼承人為納稅義務人時,各繼承人負有連帶繳納義務,有人繳不出來,其他人也會被一起追繳。
- 實物抵繳應納稅額 30 萬元以上、確實有困難時,可以申請用遺產中的不動產抵稅,同樣需要繼承人同意。抵繳是以課稅時核定的價值(現值)計算,不是市價,等於用比較便宜的價格把房子交給國家。
- 借錢要找誰借?遺產稅繳清前不能辦理移轉登記,過去繼承人很難拿繼承的房子向銀行貸款。就算有了下面說的新制,借來的錢還是要背利息。
- 分期繳納115 年 9 月修法後,刪除了應納稅額 30 萬元以上的門檻,只要確有困難、不能一次繳現金,就可以在繳納期限內申請分 18 期以內繳納,每期間隔不超過 2 個月,但要加計利息,壓力只是拉長,並沒有消失。
- 先設定抵押給國稅局,再變賣或貸款稅沒繳清,房子本來就過不了戶。115 年 9 月修法後,遺產及贈與稅法第 41 條新增一條路:有特殊原因必須在繳清前移轉時,除了提出確切的納稅保證,也可以同意把符合規定的應稅不動產設定抵押權給稽徵機關,申請同意移轉證明書,之後再出售或向銀行貸款來繳稅。不過這是剛上路的新制,財政部還在修訂施行細則與作業規定,實務上怎麼辦、要多久,仍要看國稅局實際受理的情形;急著賣,也常常賣不到好價錢。
這六條路,每一條都需要繼承人之間的同意、時間,或要付出額外的代價。唯一不需要等、也不需要別人點頭的,是事先準備好的稅源。
四、所有資產,都要完稅後才能移轉
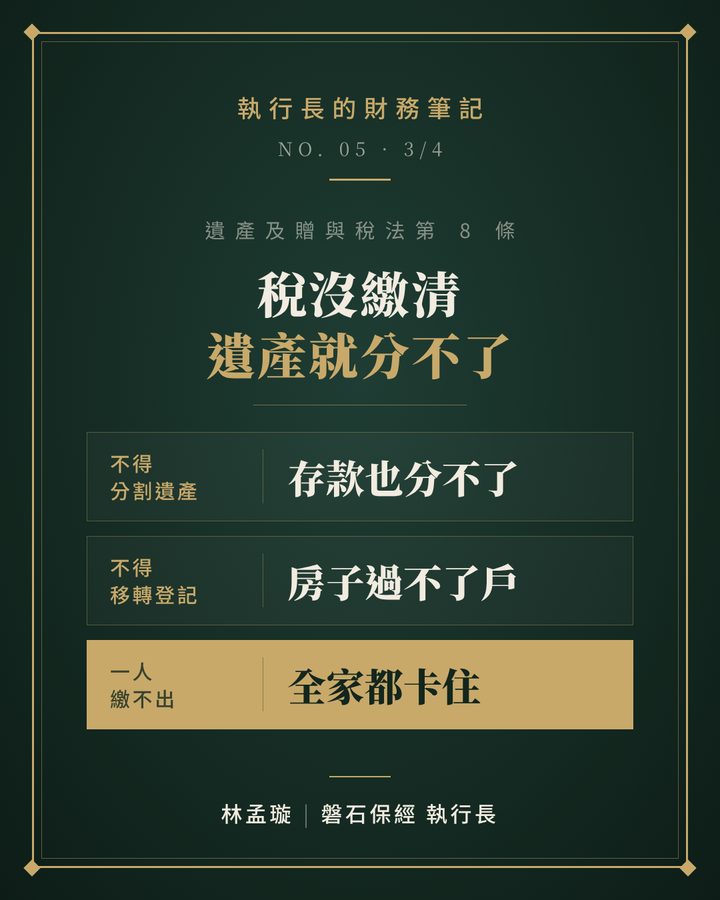
這是很多人不知道的關鍵:依遺產及贈與稅法第 8 條,遺產稅未繳清前,不得分割遺產、交付遺贈或辦理移轉登記。也就是說,稅沒繳完,房子過不了戶、存款也分不了,所有繼承人都卡在原地。
法律雖然允許部分繼承人先按應繼分繳納自己那一份,辦理公同共有登記,但在全部稅款繳清前,仍然不能分割,也不能處分這些不動產。
五、當繼承人的經濟能力不一樣
兄弟姊妹之間,經濟狀況本來就不同。有人事業有成,有人收入普通,有人可能還在照顧自己的家庭、背著房貸。
當比較弱勢的繼承人拿不出錢完稅,事情就會變得很微妙:
- 被迫接受不公平的條件有能力出錢的繼承人可能提出交換:「稅我先幫你繳,但那間房子歸我。」弱勢的一方為了把事情辦完,只能在當下接受。
- 一個人不配合,全家卡住只要有人不出錢、不同意,遺產就分不了。原本最單純、稅負最輕的繼承,反而成了最困難的一條路。
預先留下稅源,就是在父母還能做決定的時候,先把這個難題解掉。保險金直接給指定的受益人,繳稅的錢有了,誰也不必向誰低頭。
如果擔心拿到保險金的孩子不會管錢,或希望這筆錢一定用在繳稅、照顧特定的家人,還可以再搭配保險金信託,依照事先約定的用途給付,從源頭減少繼承人之間的紛爭。
每個家庭的資產組成和家人結構都不同,遺產稅差異很大。想知道自己家大概要繳多少遺產稅、需要預留多少稅源,歡迎私訊我,我幫你一起試算。
六、為什麼稅源適合交給保險?
- 不計入遺產總額依保險法第 112 條及遺產及贈與稅法第 16 條第 9 款,約定於被繼承人死亡時給付指定受益人的人壽保險金額,不計入遺產總額。
補充:實質課稅原則。這項規定的立法目的,是讓受益人不會因被保險人死亡而生活陷入困境,並不是鼓勵用保險規避遺產稅。所以國稅局會審查投保動機,實務上依實質課稅原則計入遺產課稅的案例,常見的特徵包括:躉繳投保、高齡投保、帶病投保、短期投保、鉅額投保、舉債投保,以及保險給付相當於已繳保費加計利息等。具備這些特徵不代表一定會被課稅,國稅局會綜合個案判斷;但這也說明了,用保險預留稅源,越早規劃、越符合保障的本意,越站得住腳。
- 快速的現金理賠金由受益人直接請領,在需要繳稅的那兩個月,手上就有現金。
- 給到指定的人可以指定由負責繳稅、或負責處理遺產的孩子當受益人,讓責任和資源放在同一個人身上。
- 要保人怎麼安排也有學問如果由孩子當要保人和受益人、父母當被保險人,保費可以運用父母每人每年 244 萬元的贈與免稅額;而受益人與要保人為同一人的人壽保險給付,不納入最低稅負的基本所得額。如果是父母當要保人,受益人領到的死亡給付,每一申報戶全年 3,740 萬元以下的部分免計入最低稅負。
七、規劃時要注意的地方
- 越早越好趁身體健康、年紀還輕時規劃,保費負擔較輕,也比較不會落入上面提到的實質課稅特徵。
- 死亡前兩年的贈與會加回被繼承人死亡前 2 年內贈與配偶、繼承人及其配偶的財產,要併入遺產總額;115 年 9 月修法後,這部分的稅額改由各受贈人按比例負擔。用贈與現金讓孩子繳保費,也要把這點算進去。
- 保單和遺產要一起看保險金給誰、遺產怎麼分,最好一起規劃,才不會一個孩子拿到保險金、另一個孩子覺得不公平。
不動產留給孩子之前,先算清楚稅要繳多少、錢從哪裡來。及早用保險預留稅源,讓孩子不必賣房繳稅。
本文為一般性說明,不構成個別稅務建議或任何保險商品之推薦。文中金額依 115 年財政部公告之免稅額、扣除額及課稅級距;實際稅額依國稅局核定為準,保險給付是否計入遺產,依個案認定。
參考資料(皆為政府公告)
- 財政部公告:115 年遺產稅及贈與稅免稅額、課稅級距金額
- 財政部:115 年度遺產稅免稅額及各項扣除額金額
- 全國法規資料庫:遺產及贈與稅法第 8 條(遺產稅未繳清前不得分割、移轉)
- 法務部:遺產及贈與稅法第 41 條之 1 公同共有登記
- 財政部賦稅署:遺產及贈與稅法第 30 條
- 財政部:總統 115 年 9 月 11 日修正公布遺產及贈與稅法(分期刪除 30 萬元門檻、存款多數決)
- 財政部:遺產及贈與稅法三讀修正重點(第 41 條設定抵押取得同意移轉證明書、施行細則研修中)
- 全國法規資料庫:遺產及贈與稅法第 41 條
- 財政部稅務入口網:以被繼承人存款繳納遺產稅(多數決、連帶繳納義務)
- 財政部臺北國稅局:遺產中存款應優先繳稅、逾期移送執行
- 財政部稅務入口網:如何繳納遺產稅
- 財政部稅務入口網:生前移轉財產好?死後繼承好?
- 財政部稅務入口網:遺產稅簡介(死亡前二年贈與併入遺產)
- 全國法規資料庫:保險法第 112 條
- 財政部高雄國稅局:被繼承人投保保單在遺產稅應如何申報
- 財政部稅務入口網:最低稅負制(保險給付)
- 中華郵政:保險業務實質課稅原則案例及參考特徵
- 新北市法規查詢:保險金不計入遺產之立法意旨與實質課稅(行政法院判決)
- 財政部:115 年贈與稅免稅額 244 萬元