這兩年,「信託」越來越常被提起。很多客戶一談到傳承,第一句話就是:「我是不是應該去做信託?」
信託確實是很好的工具。但每次我多問一句:「你最想達成的是什麼?」答案往往很單純:希望錢確定交到孩子手上、不要讓家人吵架、萬一我走了家裡馬上有錢用。這些目標,很多時候光是一張規劃好的保單,就已經能做到。
一、先認識四種常見的信託
- 不動產信託把不動產交給受託人管理,可以確定給出去,同時保有一定的控制權。
- 遺囑信託生前就把遺願安排好,由專業機構在身後執行,降低繼承人不會管錢的風險。
- 安養信託趁自己還清醒時,先規劃好失能後的照護費用,專款專用,也能防詐、防有心人士。
- 保險金信託事先安排好保險金未來怎麼用,保險事故發生後,理賠金進入信託,由受託人依約定分配。
二、其實,保單本身就很好用
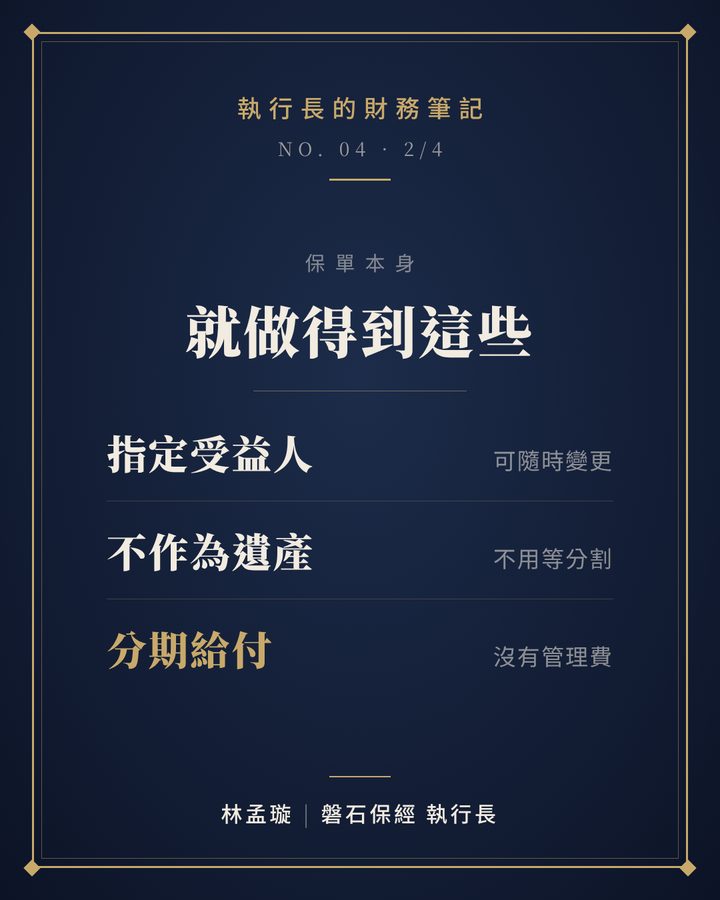
在談信託能加什麼之前,我想先說說保單本身已經具備的能力。這些是很多人忽略的。
- 指定受益人,而且可以隨時變更要保人可以指定受益人,之後想調整,除非已聲明放棄處分權,也能依保險法第 111 條以契約或遺囑變更,不需要其他繼承人同意。
- 不作為遺產,不用等遺產分割保險法第 112 條規定,約定於被保險人死亡時給付指定受益人的保險金,不得作為被保險人的遺產。遺產分割需要繼承人協商,保險金則是由受益人直接請領,家人在最需要現金的時候,比較快拿得到錢。
- 可以分期給付,沒有額外管理費保險法第 138 條之 2 明定,保險契約可以約定保險金一次或分期給付。想要「慢慢給」,保單本身就有這個設計。
- 傳承意志比較完整保險金既然不屬於遺產,就不是遺產分割的標的,也比較不容易捲入繼承人之間的爭產。
- 幫不動產留稅源依土地稅法第 28 條,因繼承而移轉的土地免徵土地增值稅。不動產用繼承的方式傳下去,土增稅可以免掉,但遺產稅還是要繳。這時候預先準備的保險金,就能成為繳稅的現金,孩子不必為了繳稅急著賣房。
- 少少的保費,在風險發生時啟動金流不論是身故、失能還是長期照顧,保險的價值都在於事情發生的那一刻,馬上有一筆錢可以用。
提醒:保險金不計入遺產總額,國稅局仍會審查投保動機,例如重病投保、高齡投保、短期躉繳等,可能依實質課稅原則計入遺產。另外,要保人與受益人不同人的人壽保險,受益人領到的死亡給付,每一申報戶全年超過 3,740 萬元的部分,要計入最低稅負的基本所得額。
三、保單做不到的,信託來補
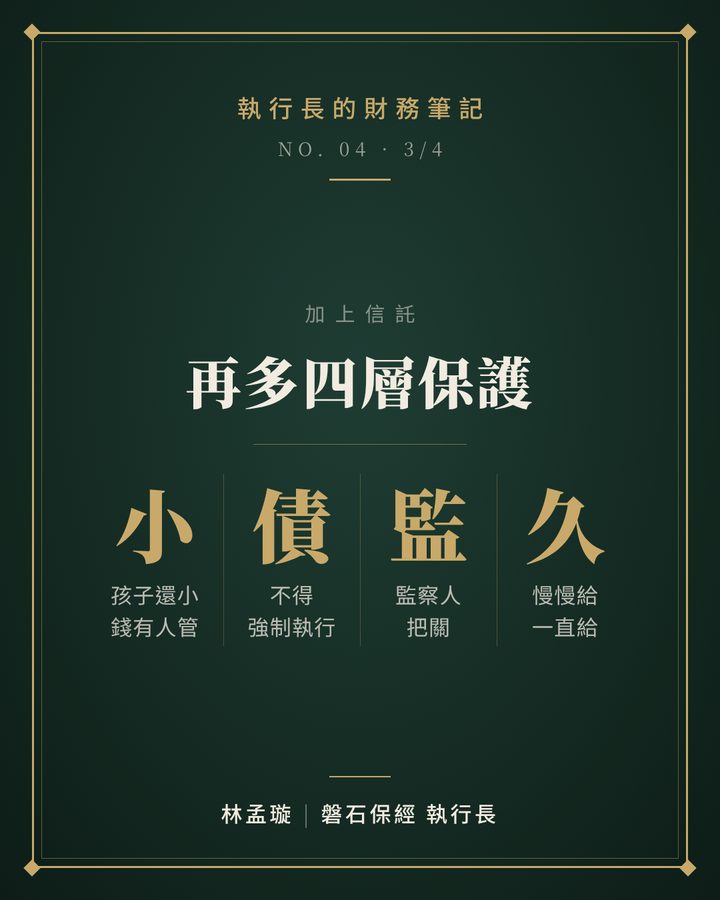
保單有一個限制:保險金一旦給付,錢就交到受益人手上了。之後怎麼用、會不會被拿走,保單就管不到了。這正是保險金信託能補上的地方,我自己用四個字記:小、債、監、久。
- 小:遺族還未成年孩子還小,一大筆保險金交給他,或交給監護人管理,都讓人不放心。放進信託,就能依照約定的用途和時間給付。
- 債:隔絕債務保險金給付後存進受益人的帳戶,就變成受益人的存款,如果受益人自己有債務,債權人可以聲請查封。進入信託之後,依信託法第 12 條,對信託財產原則上不得強制執行。
- 監:信託監察人雙重監督除了受託機構依約管理,還可以設置信託監察人,大筆支出要經過監察人同意,多一層把關。
- 久:慢慢給,但一直給可以約定每月給付生活費、每學期給付學費,讓這筆錢陪孩子走得更久,而不是一次花完。
四、安養信託+保險金信託:一前一後
如果想同時照顧自己和家人,我常建議這樣搭配:
一筆錢,好好照顧現在的自己,放進安養信託,專款專用,失能時有錢請看護、付機構費用;另一筆放大的資產,照顧未來的家人,用保單的槓桿準備身故保險金,再透過保險金信託,依照你的心意分配給下一代。
五、每一種信託,也都有它的限制
信託不是萬能的。了解限制,才能用對地方:
- 不動產信託:沒有稅負優惠土地交付信託時不課土地增值稅,但依土地稅法第 5 條之 2,日後移轉給委託人以外的歸屬權利人時,仍要課徵土地增值稅。信託本身不是節稅工具。
- 遺囑信託:無法對抗特留分民法規定,遺囑只能在不違反特留分的範圍內處分遺產。遺囑信託如果侵害到繼承人的特留分,繼承人仍可以主張扣減。
- 安養信託:只管錢,不管照顧受託機構負責依約付款,但不負責安排照護的細節。誰來照顧、照顧得好不好,還是需要家人或其他安排。
- 保險金信託:啟動後有管理成本成立時通常只需要開辦費,但保險事故發生、信託開始運作後,就會有持續的管理費用,信託期間越長,成本累積越多。
回頭看就會發現,信託想解決的很多問題,例如確定給到指定的人、不被當成遺產爭奪、慢慢給付,保單本身其實已經做到了一大部分。
先想清楚目標,再選工具。單純的目標,保單往往就能做到;需要長期管理、監督分配,再加上信託。不是非做信託不可,也不是一定用不到。
本文為一般性說明,不構成個別法律、稅務建議或任何金融商品之推薦。信託契約內容、費用與保單條款依個別機構與契約約定為準,是否適用實質課稅原則,依國稅局個案認定。