很多客戶問我:「房子是不是趁早過戶給孩子比較好?」我的回答通常是:先別急。
把房子交給下一代,有三條路:贈與、買賣、繼承。看起來都是把名字換成孩子,但稅負差很多,而且差最多的地方,往往不在過戶那一天,而是孩子將來賣房的那一天。
三種方式,稅負差在哪裡
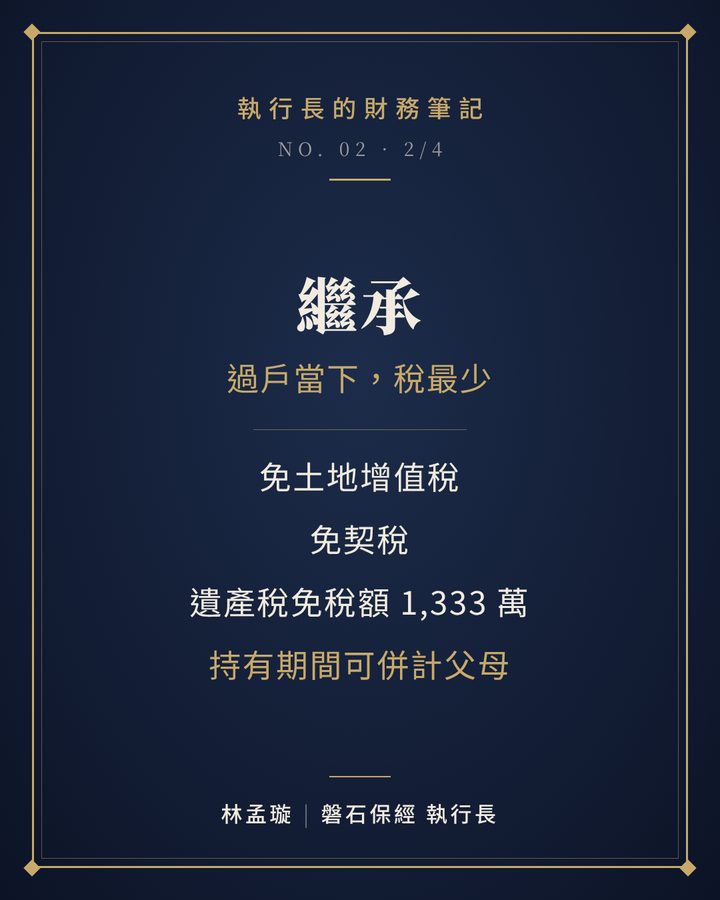
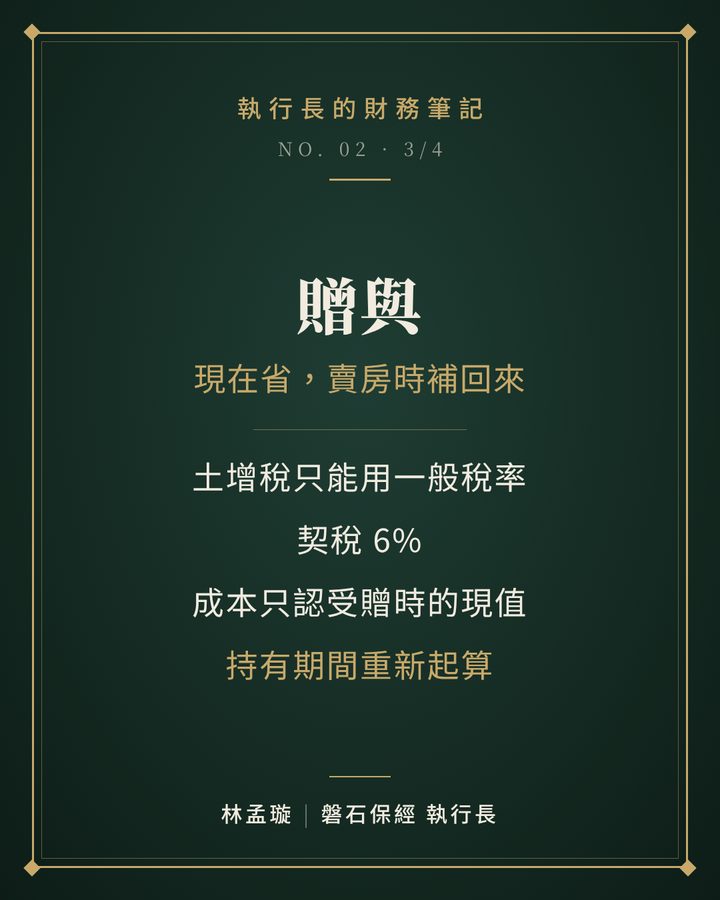
| 繼承 | 贈與 | 買賣 | |
|---|---|---|---|
| 土地增值稅 | 免徵 | 一般稅率 20%~40% | 一般稅率,或符合條件可用自用住宅 10% |
| 契稅 | 免徵 | 房屋評定標準價格 6% | 房屋評定標準價格 6% |
| 贈與稅/遺產稅 | 遺產稅:免稅額 1,333 萬,另有配偶、子女、喪葬費等扣除額 | 贈與稅:每位贈與人每年免稅額 244 萬 | 無,但二親等間買賣須能證明已實際付款,否則以贈與論 |
| 孩子日後賣房 | 成本以繼承時的公告現值(按物價指數調整)計算,但持有期間可合併父母的年資;父母若在 2015 年底前買入,還可能適用舊制 | 成本只能用贈與時的公告現值(按物價指數調整)計算,持有期間從受贈日重新起算 | 成本是實際買價 |
表格可左右滑動查看贈與、買賣。
金額與稅率為 2026 年(民國 115 年)規定。遺產稅與贈與稅的免稅額會依物價指數調整,以財政部公告為準。
為什麼我常建議留到繼承
- 過戶當下省最多繼承免土地增值稅、免契稅。贈與卻兩項都要繳,而且土地不能用自用住宅的優惠稅率。
- 遺產稅的門檻高遺產稅免稅額 1,333 萬,再加上配偶 553 萬、每位子女 56 萬、喪葬費 138 萬等扣除額。而且不動產計入遺產時,土地用公告土地現值、房屋用評定標準價格計算,不是用市價。
- 孩子將來賣房,稅率可能較低房地合一稅的稅率看持有期間:2 年內 45%、2~5 年 35%、5~10 年 20%、超過 10 年 15%。繼承來的房子,可以把父母持有的年數一起算,就算孩子繼承後很快出售,也可能直接適用 15%。如果父母是在 2015 年底以前買的房子,繼承後出售還可能適用舊制,土地部分的所得不課稅。
反過來看贈與,財政部臺北國稅局公布過一個真實案例:一位父親在 2016 年以 1,050 萬元買房,之後分兩次把房屋和土地贈與女兒,每次都在當年的贈與稅免稅額內。女兒在 2021 年以 1,025 萬元賣出,以為比買價還低、沒有獲利。但國稅局只認受贈時的公告現值(按物價指數調整)360 萬元為成本,核定所得 629 萬元,按 35% 補稅 220 萬元。
而且持有期間能合併計算的,只有繼承、受遺贈和配偶間的贈與。子女受贈的房子,持有期間要從受贈日重新起算。
但繼承也要提早準備
繼承最常卡住的,是這三件事:
- 遺產稅要用現金繳房子再值錢,也不能直接拿來繳稅。資產多半是不動產的家庭,最怕繼承人籌不出稅金,只好急著賣房。
- 多人繼承,容易卡住兄弟姊妹共同持有一間房子,要賣、要租、要自住,只要一個人不同意,就動不了。
- 房貸跟著一起繼承房子還有貸款時,繼承人也要接手還款,現金壓力會集中在同一個時間點。
這也是保險在傳承規劃裡最實際的用途:在需要用錢的那一刻,提供一筆現金,可以用來繳遺產稅、還房貸,或補償沒有分到房子的家人,讓房子不必被迫賤賣。保單規劃同樣要合規,例如投保時機、保費來源,都會影響國稅局是否依實質課稅原則認定,最好跟專業顧問一起評估。
傳承不是越早過戶越好。先想清楚孩子將來要住、要租還是要賣,再決定用哪一條路。
每個家庭的資產規模、繼承人數與房產取得時間都不同,適合的方式也不一樣。本文為一般性說明,不構成個別稅務或法律建議,實際規劃請依個案諮詢專業人士。