賣房子時,土地增值稅常是最大的一筆稅。一般用地稅率是 20%、30%、40%,符合自用住宅條件的話,只要 10%。
財政部稅務入口網說得很直白:一般用地稅率的稅額,比自用住宅用地稅率至少高出一倍以上。自用住宅優惠有兩種:「一生一次」和「一生一屋」,稅率一樣是 10%,差別在條件。
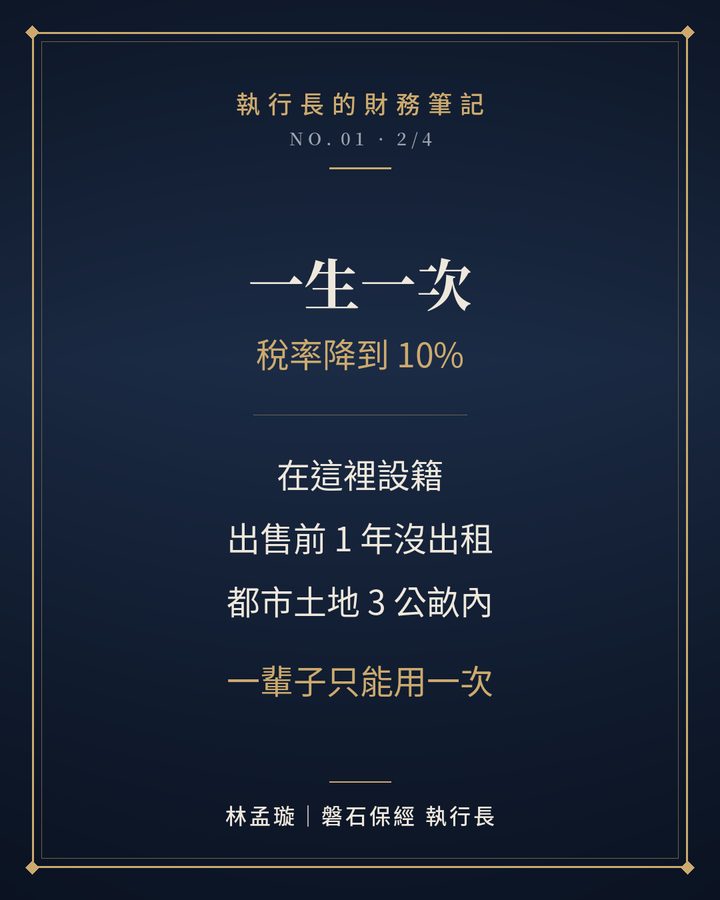
一生一次:條件寬,但只能用一次
- 房子是自家人的,而且設了戶籍地上房屋屬於土地所有權人本人、配偶或直系親屬,並已在這裡辦好戶籍登記。
- 出售前 1 年內沒有出租或營業包括公益出租、社會住宅包租代管。
- 面積上限都市土地 3 公畝、非都市土地 7 公畝以內的部分。
- 一人一生限用一次同一天訂約、同一天申報出售多筆自用住宅,只要合計面積在上限內,可以同時適用。
另外,自用住宅建築完成未滿 1 年的,房屋評定現值須達所占基地公告土地現值的 10%。
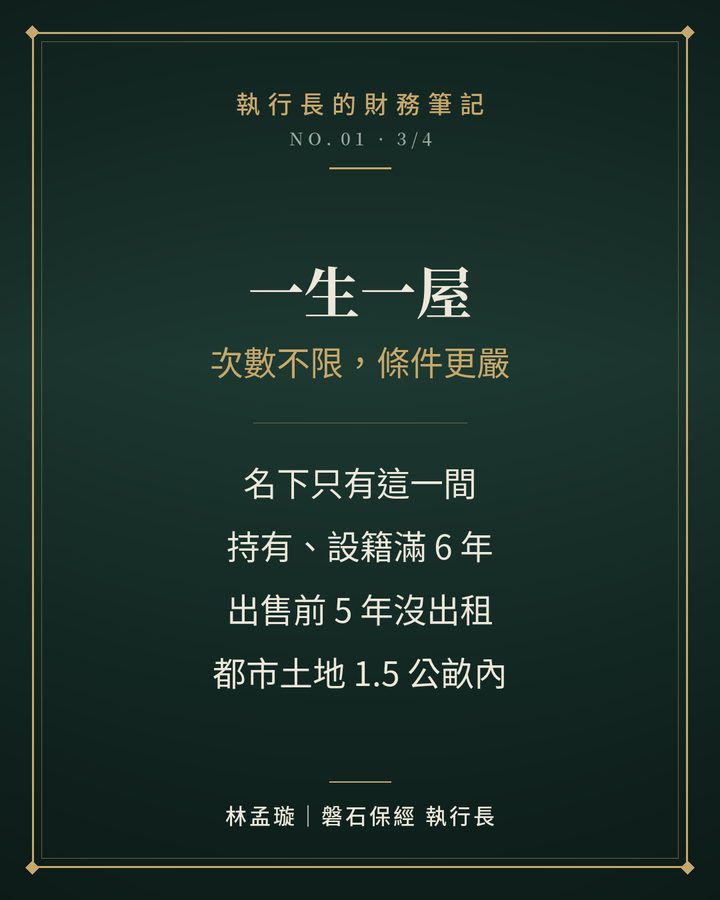
一生一屋:次數不限,但條件嚴
已經用過一生一次的人,再出售自用住宅,只要同時符合以下條件,仍然可以適用 10%:
- 名下只有這一間出售時,本人、配偶及未成年子女沒有這間以外的房屋。
- 持有、設籍都滿 6 年出售前持有土地 6 年以上;本人或配偶、未成年子女在這裡設籍且持有房屋連續滿 6 年。
- 出售前 5 年內沒有出租或營業一生一次只看 1 年,一生一屋要看 5 年。
- 面積上限較小都市土地 1.5 公畝、非都市土地 3.5 公畝以內的部分。
一生一屋沒有次數限制,但房屋和土地必須同時一次訂約出售,而且因為「名下只能有這一間」,不能多戶同時出售。
兩者對照
| 一生一次 | 一生一屋 | |
|---|---|---|
| 稅率 | 10% | 10% |
| 使用次數 | 一生一次 | 不限,但須先用過一生一次 |
| 都市土地面積 | 3 公畝 | 1.5 公畝 |
| 出租營業限制 | 出售前 1 年內 | 出售前 5 年內 |
| 設籍與持有 | 已辦竣戶籍登記 | 設籍且持有連續滿 6 年 |
| 其他房屋 | 不限 | 本人、配偶、未成年子女不能有其他房屋 |
執行長的提醒
- 一生一次,留給漲最多的那間稅率從最高 40% 降到 10%,土地漲得越多,省下的稅越多。名下有好幾間房子的人,一生一次別隨便用在漲幅小的那間。
- 多筆一起賣,可以自己選順序同時出售多筆自用住宅用地時,可以自行選擇優先適用的順序;沒有選擇的話,稅務機關會依土地增值稅由高到低的順序適用。
- 贈與不能用自用住宅稅率自用住宅稅率只適用於「出售」。把房子贈與給孩子,土地增值稅只能按一般稅率課徵。傳承規劃可以參考 No. 02〈房子要過戶給孩子嗎?〉。
一生一次只有一次。先算清楚哪一間漲最多,再決定什麼時候用。
本文依據土地稅法第 34 條及財政部、地方稅務機關公告整理,為一般性說明,不構成個別稅務或法律建議,實際適用請依個案向稅捐機關或專業人士確認。