談退休,我常先問客戶一個問題:你想過什麼樣的生活?
有人想每年出國兩次,有人想把時間留給家人,有人只希望不用再看老闆臉色。答案不一樣,但背後的需求其實很像:退休以後,每個月還有一筆穩定的錢進來。
這筆錢從哪裡來?多數人會想到兩個答案:勞保勞退,或是買房子收租。這篇我們一個一個算清楚。
一、靠勞保勞退,夠嗎?
先釐清四件事:有勞保嗎?有勞退嗎?想過什麼樣的生活?已經準備多少了?
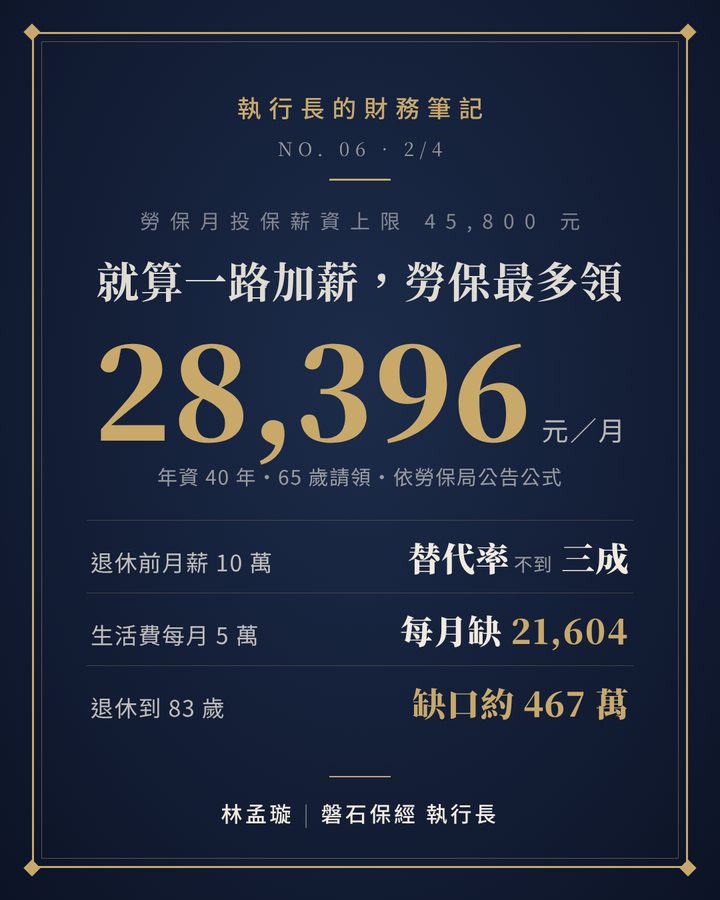
很多人會說:「我的薪水會一直調漲,勞保應該領得不少吧?」問題是,勞保的月投保薪資有上限,目前最高一級是 45,800 元。就算你月薪 10 萬、20 萬,勞保也只用 45,800 元計算。
我們就用最理想的情況來算:一路加薪,投保薪資一直在最高級距,勞保年資累積 40 年,65 歲請領。依勞保局公告的公式,老年年金用兩個方式計算、擇優發給:
- 第 1 式45,800 元 × 40 年 × 0.775% + 3,000 元 = 每月 17,198 元
- 第 2 式45,800 元 × 40 年 × 1.55% = 每月 28,396 元(擇優採用)
這已經是勞保能給的「天花板」。如果你退休前月薪 10 萬元,勞保只能替代不到三成的收入;就算退休後生活費只抓每月 5 萬元,每個月還差 21,604 元。假設退休後生活到 83 歲,這 18 年的缺口加起來大約 467 萬元,而且還沒算進物價上漲。年資不到 40 年、投保薪資沒那麼高的人,缺口只會更大。
勞退新制是雇主每月至少提繳工資的 6%,存進勞工自己的個人專戶,可以補上一部分缺口。不過專戶能累積多少,要看提繳的工資、年資和基金收益,每個人都不一樣,可以登入勞保局的 e 化服務查詢自己的專戶金額。
執行長的財務計算機 算算你的勞保每月能領多少 → 輸入出生年、年資和投保薪資,依勞保局公式立即試算二、勞保,安全嗎?
很多人擔心勞保會不會倒。先看政府公布的事實:
- 基金確實有壓力勞保局以 109 年底為基期的精算報告指出,如果不採取任何改善措施,勞保基金累積餘額出現負值的年度是 117 年。
- 政府持續撥補政府自 109 年起逐年編列預算撥補勞保基金,搭配多元投資,基金規模已達 1.2 兆元。
- 政府負最後支付責任已經入法114 年 12 月 30 日立法院三讀修正勞工保險條例,定明勞保財務由中央政府負最後支付責任,並至少每 3 年檢討一次保險財務。
所以勞保不會說倒就倒。但也要知道它的定位:勞保是社會保險,提供的是基本的老年生活保障,不是讓你維持退休前生活水準的全部來源。人口持續老化,制度也會定期檢討。想過自己想要的退休生活,還是要靠自己多準備一筆。
三、那當包租公呢?划算嗎?
這是我最常聽到的答案:「我買間房子收租就好。」聽起來很穩,但我們實際算一下。
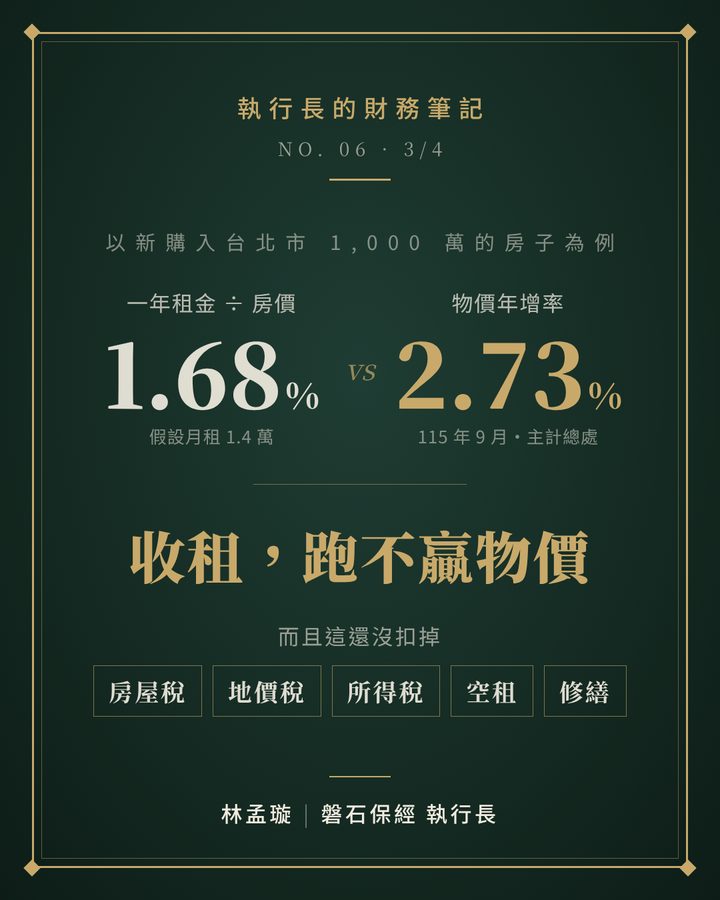
先算租金。以台北市為例,假設現在花 1,000 萬元新購入一間房子,假設每月租金 14,000 元,一年收 16.8 萬元,只有房價的 1.68%。再看物價:主計總處公布,114 年全年消費者物價指數平均上漲 1.66%,今年漲得更快,115 年 9 月年增率達 2.73%。也就是說,收租的錢,還跑不贏物價。而這還是稅前、沒有空租期、沒有修繕費用的數字。
再看稅。房子一旦出租,持有和收租都要繳稅:
| 稅目 | 自住 | 出租 |
|---|---|---|
| 房屋稅 | 1.2%(全國單一自住且房屋現值在一定金額以下為 1%) | 申報租賃所得達租金標準:1.5%~2.4% 其他非自住:2%~4.8% |
| 地價稅 | 自用住宅用地 2‰ | 一般用地 10‰ 起,累進至 55‰ |
| 所得稅 | 無 | 租金收入減除必要費用(未舉證按 43%)後,併入綜合所得稅 |
表格可左右滑動查看。房屋稅以房屋評定現值為稅基,實際稅率依各地方政府訂定。
以上面的例子來說,一年 16.8 萬元的租金,扣掉 43% 的必要費用後,還有約 9.6 萬元要併入當年度的綜合所得稅;再扣掉每年的房屋稅和地價稅,實際放進口袋的錢又更少。所得越高的人,稅率越高。等到哪天想賣房子換現金,還有房地合一稅。
最後看風險。找不到房客的空租期、拖欠租金的房客、半夜打來說熱水器壞了,房子越老,修繕越多。收租看起來是被動收入,其實是一份要管理的工作。
所以我常跟客戶說:你不是真的喜歡買房子,你更在意的是穩定的金流。
四、退休金流,要的是三件事
拆開來看,一筆好的退休金流,最好同時符合三個條件:
- 稅負低租金每年都要併入所得稅。相較之下,依所得稅法第 4 條,人身保險的保險給付(例如依約定按期領取的年金給付)免納所得稅。但要分清楚兩件事:第一,中途解約領回的解約金不是保險給付,解約金超過歷年所繳保費的部分,屬於要保人的其他所得,要併入當年度綜合所得稅申報;第二,要保人和受益人不是同一人時,人壽保險和年金保險的給付要計入最低稅負的基本所得額。
- 管理簡單不用找房客、不用修房子,退休就是要把時間還給自己。
- 可以一直領不會因為景氣、房客或自己年紀大了管不動,就中斷收入。
還有一個常被忽略的關鍵:時間。退休金最大的效益,來自於越早開始準備、越早讓時間幫你累積。同樣的目標,40 歲開始和 55 歲開始,每個月要存的錢差非常多。
勞保是基本保障,收租其實是一份工作。退休真正要的,是一筆稅負低、管理簡單、可以一直領的金流,而且越早開始越輕鬆。
每個人的勞保年資、勞退專戶、資產組成都不一樣,缺口也不一樣。你可以先用勞保老年年金試算算出自己的數字;想知道缺口怎麼補,歡迎私訊我,我幫你一起看。
本文為一般性說明,不構成個別稅務、投資建議或任何金融商品之推薦。文中勞保金額依勞保局公告公式計算,房屋租金、房價與生活費為舉例假設,物價年增率依主計總處公布數字;房屋稅、地價稅實際稅率依各地方政府規定,保險給付與解約金是否課稅,依國稅局個案認定。
參考資料(皆為政府公告)
- 勞動部勞工保險局:老年給付給付標準
- 勞動部勞工保險局:勞工保險投保薪資分級表
- 勞動部:勞工退休金個人專戶(雇主提繳不低於工資 6%)
- 勞動部:最新勞保財務精算報告(累積餘額出現負值年度 117 年)
- 勞動部:勞工保險條例第 66 條、第 69 條修正草案(基金規模 1.2 兆元)
- 勞動部:立法院三讀通過勞工保險條例修正(政府負最後支付責任入法)
- 行政院主計總處:114 年 12 月物價變動(114 年 CPI 平均漲 1.66%)
- 行政院主計總處:115 年 9 月消費者物價指數年增率 2.73%
- 財政部:房屋稅 2.0 改革重點
- 財政部稅務入口網:地價稅一般用地與自用住宅用地稅率
- 財政部賦稅署:出租房屋租賃所得(必要費用 43%)
- 全國法規資料庫:所得稅法(第 4 條)
- 財政部:人身保險之給付不論項目名詞均依法免稅
- 財政部南區國稅局:保單解約金超過所繳保費部分屬其他所得
- 財政部稅務入口網:保險給付計入基本所得額之規定