網路上很多文章說終身醫療「性價比很低」。如果只算每一塊保費能換到多少理賠,這句話沒有錯。但我在意的是另一件事:當你老了,身邊還有沒有保障。
這是我仍然建議客戶留一張終身醫療的四個理由。
一、繳 20 年,用最有能力的時候繳完
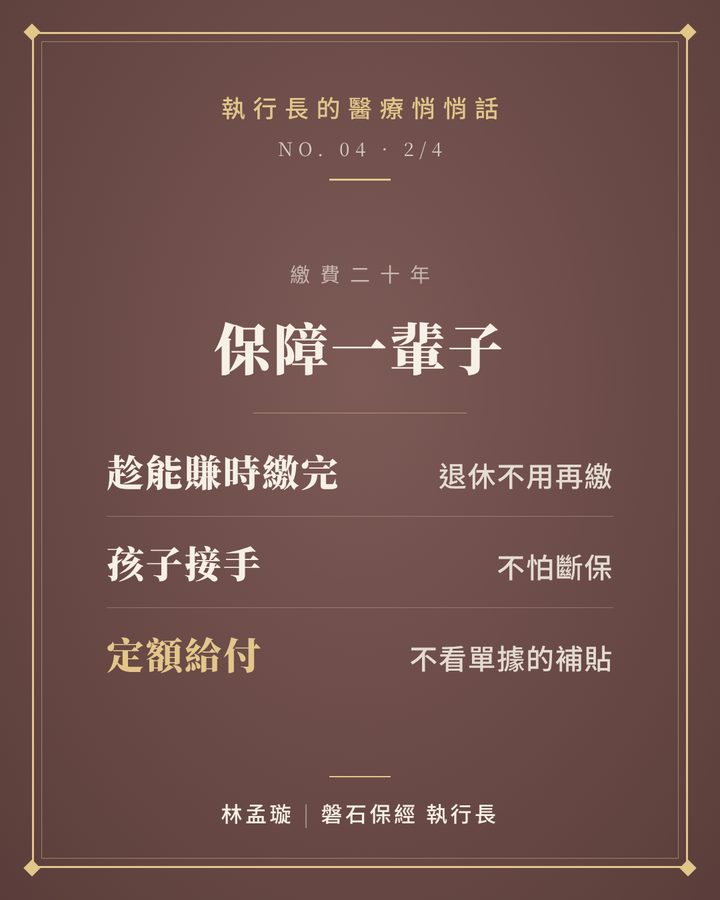
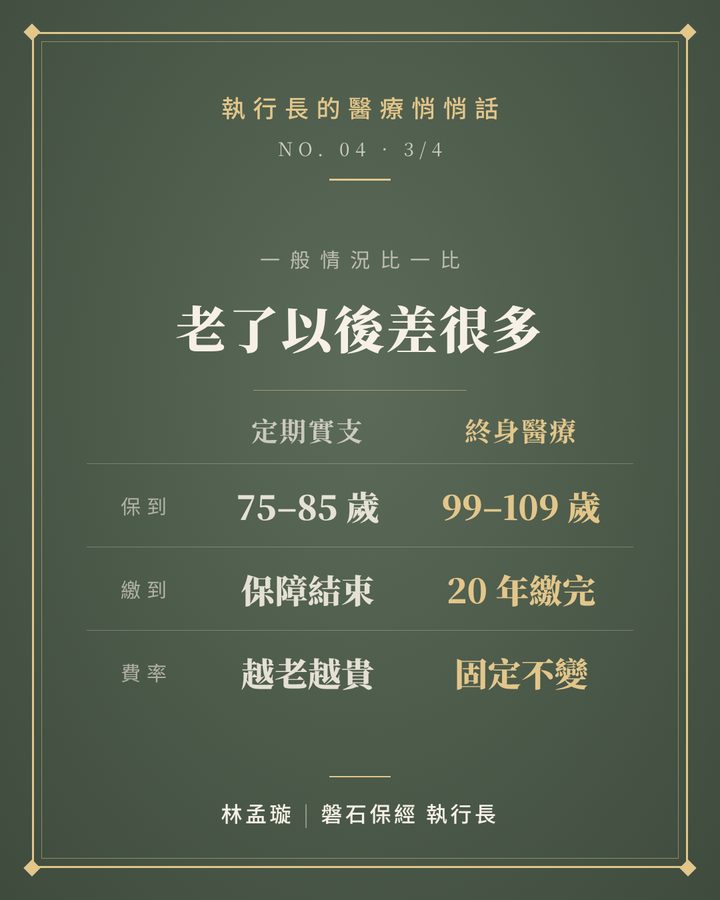
常見的終身醫療是繳費 20 年,保障到 99 到 109 歲。這代表你是在收入最穩定、最有經濟能力的那段時間把保費繳完,退休後不必再繳,保障依然在。
定期型的保險則要一年一年續繳。中間只要有一段時間經濟出狀況、忘了繳,或者身體狀況改變,都可能面臨斷保的風險,而斷保之後想再投保,不一定買得到。
二、交給孩子,也不怕斷掉
很多爸媽會幫孩子買保險,等孩子長大再把保單交給他。問題是,孩子的保險觀念不一定和你一樣,覺得用不到就不繳了,所有保障也就跟著沒了。
如果是已經繳完、或快繳完的終身醫療,孩子接手後就算不太在意,這份保障也不會因此消失。
三、定額給付,是一筆不看單據的補貼
終身醫療通常包含住院和手術,大多是定額給付。它的缺點是無法完全對應高額的自費項目;但換個角度看,在自費項目不多的情況下,定額給付反而像一筆補貼:不看收據金額,只要符合住院、手術的條件,就會依約定給付。
住院期間的看護費、交通費、少掉的收入,這些不會出現在醫療收據上的開銷,都可以用這筆錢來補。
四、費率固定,避開退休後最貴的那段
定期型保險多採自然費率,年輕時很便宜,但會隨著年紀一路往上調。終身醫療一開始看起來比較貴,可是費率固定,隨著年紀增長,定期險的保費會慢慢追上、甚至超過它。
更關鍵的是時間點:定期險的保費最貴的時候,剛好落在退休前後,也就是收入最少的時候。終身醫療一般 20 年就繳完,退休後不用再為越來越貴的保費煩惱。
還有保障年齡的差別。目前常見的定期醫療險(多為實支實付),續保上限大多在 75 到 85 歲之間,而且要一路繳到保障結束。依內政部統計,國人平均壽命已經超過 80 歲;衛福部的數字也顯示,人生最後平均有 7 年多是身體不健康的歲月。真的活到高齡,定期險結束之後,就是一段沒有保障的空窗期。
五、我在客戶身上看到的遺憾
我遇過很多客戶,定期險繳了一輩子,越到後面保費越高,等到滿期那天,突然發現自己什麼保障都沒有了。偏偏那正是最需要醫療的年紀。
這種落差,心裡很難平復。除非之前曾經拿過大筆理賠,否則很容易覺得「保險根本是騙人的」。
終身醫療也許無法應付所有自費項目,但它可以一路陪你到老。你不會覺得自己繳了一輩子,老的時候卻兩手空空。
六、終身醫療也在進化
終身醫療的設計這幾年也有調整。現在有部分終身醫療,在高齡階段提供實支型的住院保障,剛好可以補上實支實付有年齡上限的空窗。
同時,它仍然保留終身醫療原本的優點:繳費期短、費率固定,交給孩子也不怕斷保。挑選時,建議仔細看清楚各階段的保障內容和給付條件。
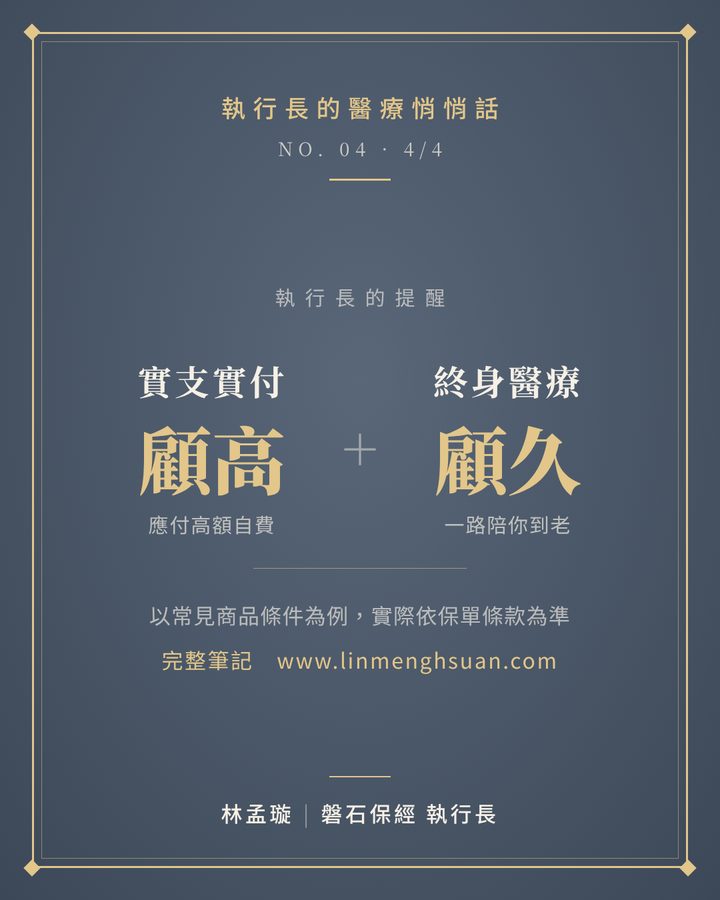
七、我的建議:一個顧久,一個顧高
實支實付和終身醫療不是二選一,它們分工不同:
- 實支實付顧「高」年輕到中年這段,用較高的額度應付達文西手術、自費耗材等高額醫療費用。
- 終身醫療顧「久」繳費期短、費率固定,在實支實付結束之後,繼續陪你到高齡。
我認為這兩者搭配起來,才是比較完整、也比較安心的醫療保障。
性價比算的是現在,終身醫療顧的是以後。年輕時用實支實付把額度拉高,再用終身醫療確保老了以後,身邊還有保障。
本文為一般性說明,不構成任何保險商品之推薦。文中繳費年期、保障年齡、續保上限及給付方式,皆以常見商品條件為例,實際內容依各保單條款為準。
參考資料(政府公告)