幫客戶檢視保單時,我發現實支實付大家多半都有,但重大傷病險,還是有很多人沒有規劃。
這張保單出現的時間不算長,很多人的保險是十幾、二十年前買的,當時根本還沒有這個選擇。但以現在的醫療方式來看,它可能是整個醫療險規劃裡,最不能缺的那一塊。
一、先認識健保的重大傷病卡
重大傷病是健保的制度。符合條件的病人,經過核定後會取得重大傷病證明,也就是大家常說的「重大傷病卡」,相關的治療可以免除健保的部分負擔。
依健保署公告,重大傷病項目共有 30 大類,常見的包括需要積極或長期治療的癌症、洗腎、需終身治療的自體免疫疾病、慢性精神病、器官移植、重大創傷、長期使用呼吸器等。
持卡的人比多數人想像的多。健保署統計,2011 年領證人數約 86 萬人;到了 2026 年 7 月,實際有效領證人數已經超過 104 萬人。其中癌症的有效證明超過 52 萬張,是所有類別中最多的。
二、重大傷病險:拿到證明,就給一筆錢
重大傷病險是近十年才出現的商品。金管會在 2014 年核定了醫療保險商品連結「特定重大傷病」的相關規範,之後市場上才陸續有這類保單。
它的設計很直接:被保險人經健保核定取得重大傷病證明,符合保單約定的項目,就一次給付一筆保險金。不看住了幾天院、開了什麼刀,也不需要拿收據來核實報銷。
要提醒的是,各家商品通常會排除部分類別,例如某些先天性疾病,實際的給付範圍一定要以保單條款為準。
三、和「重大疾病險」不是同一個等級
很多人會說:「我有重大疾病險了,應該差不多吧?」其實差很多。
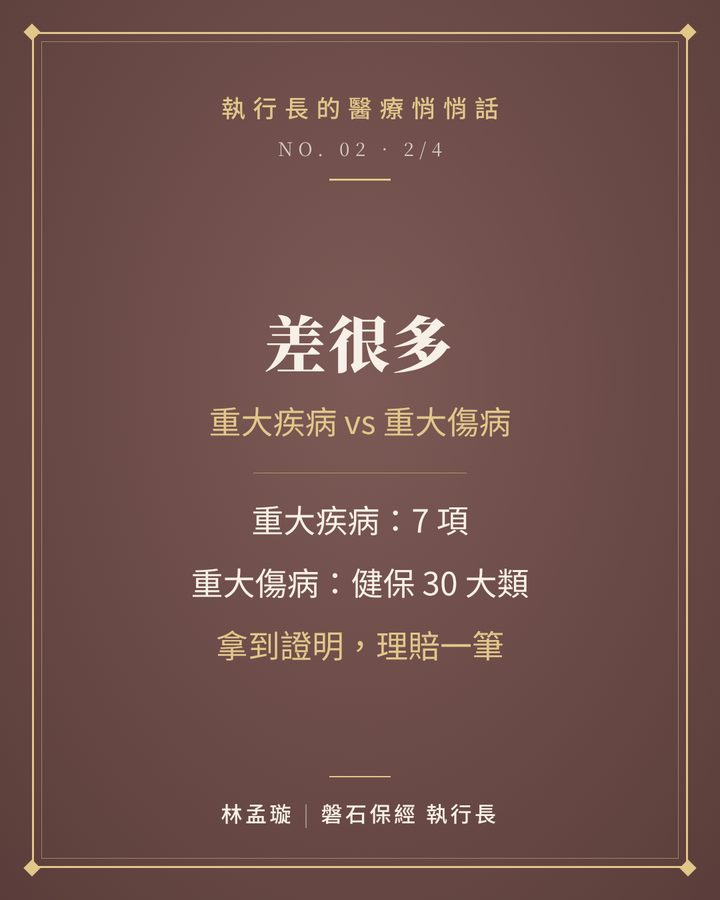
依金管會的說明,重大疾病險保障的是 7 項重大疾病:急性心肌梗塞、冠狀動脈繞道手術、末期腎病變、腦中風後殘障、癌症、癱瘓、重大器官移植,而且每一項都有醫學上的定義門檻。
重大傷病險則是對應健保的重大傷病範圍,涵蓋的是 30 大類。一邊是 7 項,一邊是 30 大類,保障的寬度完全不同。這也是為什麼很多人把它當成「一筆金」的主力,用來取代過去單純的癌症一次金。
四、最實際的理由:標靶藥物多在門診
這是我最想讓大家理解的一點。
現在很多癌症的主要治療方式,是標靶藥物或免疫檢查點抑制劑。這類藥物大多在門診使用,病人回家吃藥或定期回醫院打針,不一定需要住院,也不一定需要開刀。(免疫檢查點抑制劑是一種藥物,和上一篇提到的免疫細胞療法不同。)
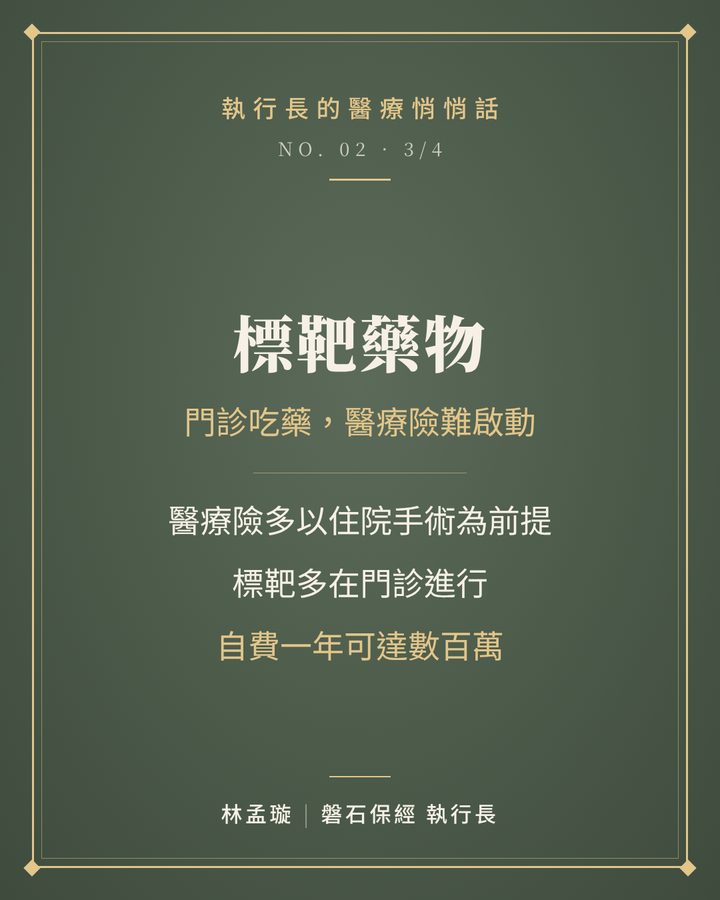
問題是,傳統醫療險的啟動條件通常就是住院或手術。金管會在提醒民眾購買重大疾病保險時也明白指出:醫療保險大多以住院接受診療為給付前提,出院後的相關用藥,可能不在醫療保險的給付範圍內。換句話說,門診用標靶藥,實支實付很可能完全賠不到。
而這些藥一點都不便宜。從衛福部歷年公布健保新增給付時的說明,可以看出這些藥如果自費,大概要多少錢:
- 晚期肝癌免疫合併標靶治療,一年約 300 萬元。
- 轉移性乳癌新一代標靶藥物,一年約 146 萬元。
- 乳癌腦轉移口服標靶藥,一個月約 7.5 萬元。
- 惡性腦瘤標靶藥物,平均約 4 個月的療程就要 48 萬元。
- 晚期肺癌口服標靶藥,一個月約 4 萬元。
這些都是健保開始給付後,病人可以省下的金額,換個角度看,也就是不符合健保條件時要自己付的錢。
就算健保已經給付,也不是每個人都符合給付條件。不符合條件、或醫師建議使用健保尚未給付的新藥時,一個療程上百萬元並不少見。這時候重大傷病險給的那一筆現金,正好可以接住醫療險接不到的空缺。
五、為什麼還有很多人沒規劃?
就我的觀察,最常見的原因有兩個:一是保單買得早,當時還沒有這種商品;二是以為自己有重大疾病險或癌症險,就已經足夠,不知道兩者涵蓋的範圍差這麼多。
重大傷病險不是要取代實支實付,而是補上實支實付最弱的那一塊。實支實付負責住院和手術的實際費用;重大傷病險負責給一筆可以自由運用的現金,無論是門診用藥、請看護,還是生病期間沒辦法工作的收入缺口,都能派上用場。
實支實付補費用,重大傷病給現金。兩者各司其職,重大傷病是醫療險規劃中不可或缺的一塊。
本文為一般性醫療保險觀念說明,不涉及任何特定保險商品或保險公司,也不構成醫療建議。各商品的給付項目與除外範圍不同,投保與理賠請以保單條款為準。